بالمرصاد نيوز – الوطنية
بقلم محمد جمال الشرفي
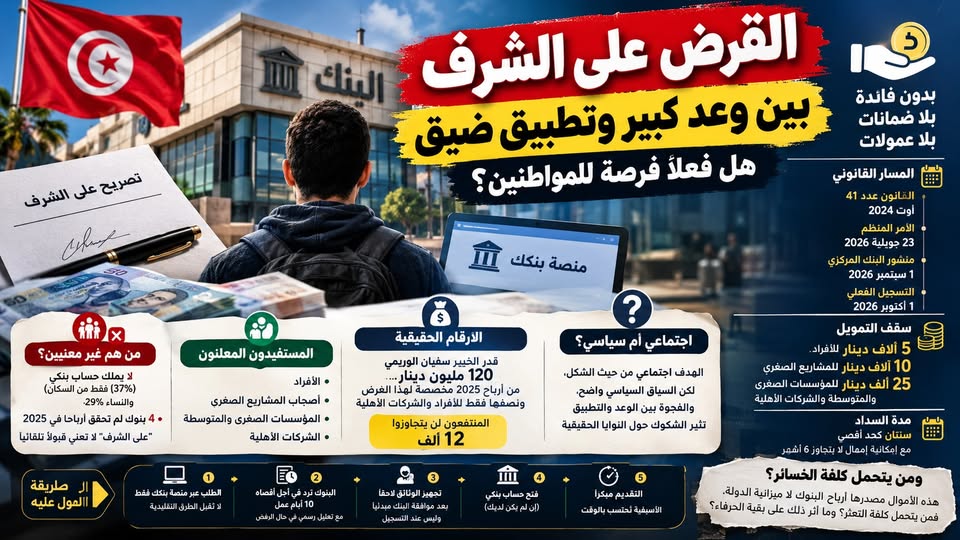
القرض على الشرف، وله مسار قانوني واضح بدأ في أوت 2024 بالقانون عدد 41، ثم صدر الأمر المنظم له في 23 جويلية 2026، ثم منشور البنك المركزي في 1 سبتمبر 2026. أما التسجيل فانطلق فعليا يوم 1 أكتوبر 2026. المسلسل الحقيقي هو الفجوة بين وعد يبدو واسعا في الخطاب العام وتطبيق ضيق جدا في الواقع.
الفكرة بسيطة. تمنح البنوك قروضا دون فائدة وبلا ضمانات عينية أو شخصية وبلا عمولات على دراسة الملف. القانون يفرض على البنوك أن تخصص ما لا يقل عن 8 بالمائة من أرباح السنة المحاسبية السابقة لهذا الغرض. ضمان القرض هو تصريح المقترض على شرفه، وهو أمر جديد في المعاملات البنكية التونسية. وسقف التمويل 5 آلاف دينار للأفراد، و10 آلاف دينار للمشاريع الصغرى، و25 ألف دينار للمؤسسات الصغرى والمتوسطة والشركات الأهلية. مدة السداد سنتان كحد أقصى، مع إمكانية إمهال لا يتجاوز ستة أشهر. وقد ذكرت بعض المصادر مدة أطول للأفراد (من 3 إلى 5 سنوات)، لكنها تخالف نص الأمر كما نقلته أغلب المصادر، والأرجح أنها خاطئة.
المستفيدون المعلنون هم الأفراد وأصحاب المشاريع الصغرى والمؤسسات الصغرى والمتوسطة والشركات الأهلية. لكن هل هي متاحة لكل أفراد المجتمع؟ الجواب لا، وهنا يظهر الفرق بين الخطاب والتطبيق. أولا، لا بد من حساب بنكي، في بلد لا يملك فيه حسابا إلا نحو 37 بالمائة من السكان حسب البنك الدولي، و29 بالمائة فقط من النساء. ثانيا، 19 بنكا فقط من أصل 23 معنية بالمنظومة، لأن البنوك الأربعة الأخرى لم تحقق أرباحا في 2025، فلا تلتزم بتخصيص نسبة منها، وبالتالي لا يستفيد حرفاؤها. ثالثا، وهذا الأهم، “على الشرف” لا تعني القبول التلقائي. فقد أكدت مصادر أن الصفة لا تعني موافقة آلية على كل مطلب، وما زالت البنوك تتحقق من قدرة المقترض على السداد. وقد نقلت وكالة تونس إفريقيا للأنباء حالة شاب يعمل بشكل يومي أراد قرضا لشراء دراجة نارية للتوصيل، فتبين له أنه غير معني لأنه مصنف عاملا يوميا. أي أن الفئة التي يُفترض أن تستفيد أكثر من غيرها هي الأكثر عرضة للإقصاء.
الأرقام تؤكد ذلك. يقدّر الخبير سفيان الوريمي أن 8 بالمائة من أرباح 2025 تناهز 120 مليون دينار، يخصص نصفها فقط للأفراد والشركات الأهلية، وأن عدد المنتفعين لن يتجاوز على الأرجح 12 ألفا. وهو تقدير وليس رقما رسميا، وخبير آخر هو محمد النخيلي يرى أن الآلية قد تدفع إلى فتح حسابات بنكية وتساهم في الإدماج المالي. لكن الحساب بسيط: 12 ألف منتفع في بلد يبحث فيه ملايين الناس عن تمويل يعني أن المنظومة هامشية في حجمها، حتى لو كانت جيدة في فكرتها.
هل هي اجتماعية أم سياسية؟ الصياغة نفسها تحتاج إلى دقة، فالأمران ليسا متناقضين. من حيث الشكل، الهدف اجتماعي: فتح باب التمويل أمام من تستبعدهم البنوك عادة وتخفيف كلفة الاقتراض. ومن حيث السياق، الأمر الصادر في جويلية 2026 هو في الأصل تنقيح لقانون الشيكات والتسهيلات البنكية، وتحويل جزء من أرباح البنوك إلى قروض بلا فوائد يخدم خطابا سياسيا واضحا يقدم الدولة في صورة المنحازة للمواطن ضد البنوك. لا توجد أدلة كافية على النوايا، ولا يجوز الجزم بها. لكن يمكن قياس النتيجة: وعد كبير في العنوان، وشروط تقنية صارمة في التنفيذ، وحجم تمويل محدود. وكلما اتسعت هذه الفجوة، زاد خطر أن يُقرأ المشروع على أنه إعلان سياسي أكثر منه حلا اقتصاديا. الحكم النهائي سيتحدد بعد عدة أشهر، حين تظهر نسبة الطلبات المقبولة ومن قُبلت طلباتهم فعلا.
أما طريقة الحصول عليه، فالطلب يقدَّم حصريا عبر المنصة الرقمية لبنكك، ولا تُقبل الطرق التقليدية. المنصة تسجل تاريخ الإيداع ووقته وتسلم المودع وصلا، وتُرتَّب الطلبات حسب أسبقية التقديم، ولا تُطلب الوثائق عند التسجيل الأولي بل لاحقا إذا وافق البنك مبدئيا. ويلزم البنك بالرد في أجل أقصاه 10 أيام عمل مع تعليل رسمي في حال الرفض، ولا يحق للمنتفع طلب قرض جديد قبل سداد القرض السابق بالكامل. عمليا، ما يجب فعله هو التأكد أولا أن بنكك ضمن البنوك التسعة عشر المعنية، وفتح حساب إن لم يكن لديك، وتجهيز ما يثبت دخلك أو نشاطك، وتقديم الطلب مبكرا لأن الأسبقية تُحتسب بالوقت.
وهناك سؤال لم يُحسم بعد وينبغي طرحه: هذه الأموال مصدرها أرباح البنوك لا ميزانية الدولة، فمن يتحمل كلفة الخسائر المتوقعة إذا تعثر مقترضون كثيرون؟ إن تحملتها البنوك فستتشدد في قبول الطلبات، وهذا ما يبدو أنه يحدث. وإن لم تتشدد فسيظهر أثر ذلك لاحقا في حساباتها وفي كلفة الاقتراض على بقية الحرفاء.
 بالمرصاد نيوز أضواء على أهم الأنباء